 Leadhive Choice
WR Redovisning AB
Redovisningskonsult
Hela Sverige
Redovisning och Ekonomi · Skatt · Juridik för företag
VerifieradSe profil
Beskriv vad som ska göras så skickar vi din förfrågan till företag som utför 3:12-regler nära dig – gratis och utan förpliktelser.
Välj tjänst – det tar ungefär två minuter.
Vald tjänst
3:12-regler
Eller välj en annan tjänst
Kostnadsfritt · Inga förpliktelser · Du väljer själv vilket erbjudande du tackar ja till

Företag som tar emot förfrågningar
 Redeco Inväst AB5(1)WR Redovisning AB
 Amana Ekonomi AB
 Certify Accounting Sweden AB
 Winterros Ekonomi AB
 TargetGrowth Consulting AB
 Blanck Revision
I korthet
3:12-reglerna är skatteregler för delägare i fåmansföretag. De styr hur utdelning och vinst vid försäljning av kvalificerade aktier ska fördelas mellan inkomstslagen kapital och tjänst. Rådgivning behövs ofta när du ska beräkna gränsbelopp, lämna K10 eller planera för flera bolag, holdingbolag eller en framtida försäljning.
Uppdaterad
Redo att jämföra?
Få offerter på 3:12-regler från företag nära dig.
Gratis och utan förpliktelser. Du väljer själv om du vill gå vidare.
3:12-regler rådgivning hjälper ägare i fåmansföretag att förstå hur utdelning, kapitalvinst, gränsbelopp och K10 påverkas av ägande, arbete i bolaget och bolagsstruktur. En rådgivare går igenom dina förutsättningar, identifierar frågor som behöver utredas och kan ta fram underlag inför deklaration, utdelningsbeslut eller förändringar i ägandet.
3:12 skatterådgivning är relevant när siffrorna i K10 inte bara ska fyllas i, utan behöver bygga på en korrekt bedömning av ägande, löner, sparat utdelningsutrymme och bolagets historik. Uppdraget kan vara avgränsat till en beräkning inför årets utdelning eller omfatta en bredare plan för lön, utdelning, kapitalvinst och ägarförändringar.
En skatterådgivare kan kontrollera vilken information som behövs för beräkningen av gränsbeloppet, sammanställa underlag till K10 och förklara konsekvenserna av olika alternativ. Vid mer komplexa frågor, exempelvis om kvalificerade andelar, koncernförhållanden, överlåtelser eller tidigare transaktioner, kan en skattejurist vara rätt kompetens.
Reglerna gäller fåmansföretag och bedömningen är individuell. Därför är det klokt att beskriva om du är verksam i bolaget, hur ägandet ser ut, om det finns närstående delägare och om du har fler bolag. För bredare frågor om deklaration och företagets skatter kan du även jämföra skatterådgivning.
K10-blanketten används av delägare för att redovisa utdelning och kapitalvinst på kvalificerade andelar. Rådgivningen kan omfatta genomgång av tidigare K10-blanketter, sparat utdelningsutrymme och de uppgifter som ligger bakom årets beräkning. Det ger ett tydligare beslutsunderlag inför utdelning och deklaration.
Behöver du ett avgränsat uppdrag kan du ange att frågan gäller K10-blankett och bifoga relevanta tidigare deklarationsunderlag i dialogen med rådgivaren.
När du söker hjälp med 3:12-regler 2026 är det viktigt att rådgivaren vet vilket inkomstår, deklarationsår och vilken händelse du avser. En utdelning, en aktieförsäljning eller en omstrukturering kan beröra olika bedömningar och underlag. Be därför om en offert som tydligt anger vad som ska analyseras, vilken period som omfattas och om rådgivaren även ska dokumentera sina slutsatser.
Särskilt viktiga frågor att fånga tidigt är om dina aktier kan vara kvalificerade, om du eller närstående arbetar i verksamheten, om det finns löneunderlag samt om du har sparat utdelningsutrymme. Har bolaget flera delägare bör ägarandelar och respektive persons förutsättningar beskrivas. Rådgivningen ska inte ersättas av en generell mall när ägarbilden eller verksamheten är komplex.
Skatteverkets vägledning har särskilda sidor för delägare som deklarerar i fåmansföretag och för reglerna kring fåmansföretag. Det är en bra utgångspunkt, medan en rådgivare kan bedöma hur regelverket träffar just dina förhållanden.
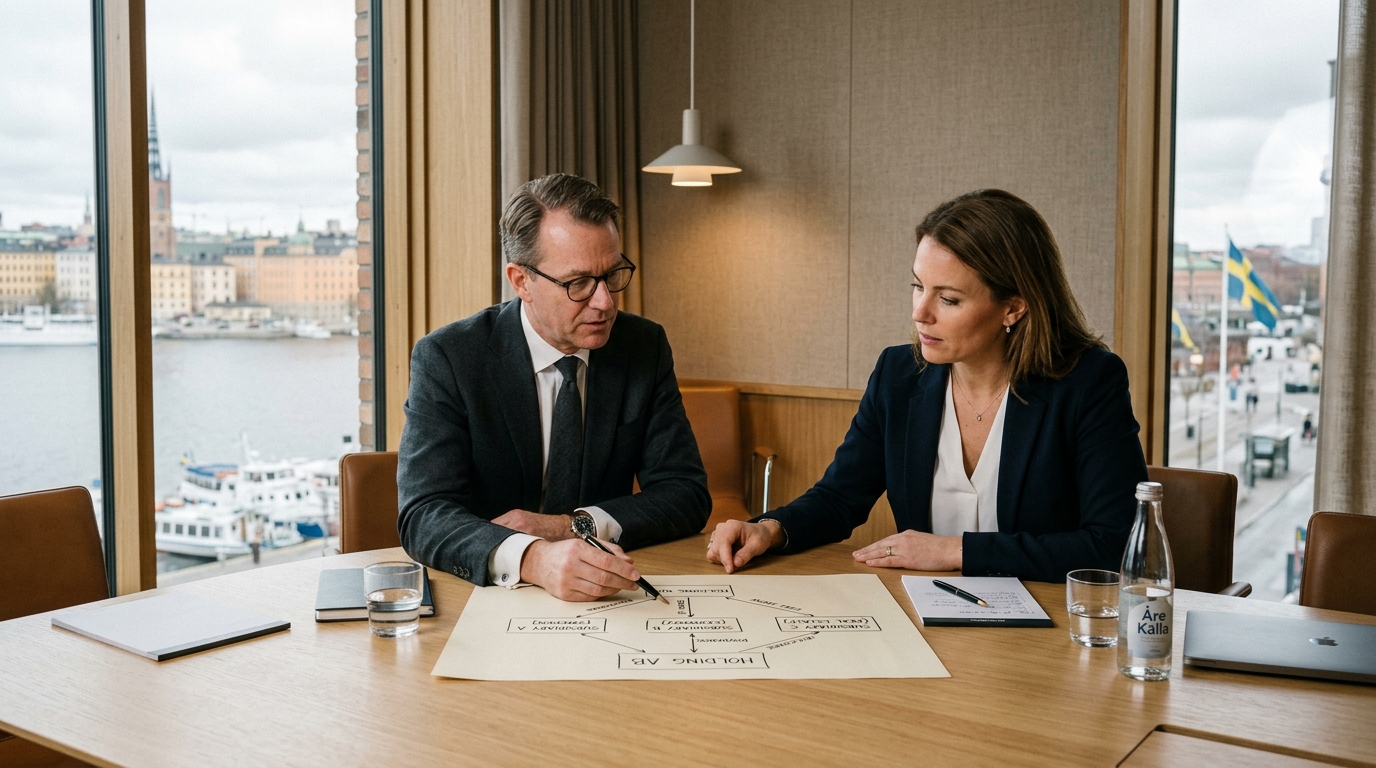
Ett holdingbolag betyder inte automatiskt att 3:12-frågan blir enkel eller att bolagen ska bedömas var för sig. Verksamhet, ägande, kapitalflöden och din egen eller närståendes arbetsinsats kan behöva analyseras tillsammans. Be om att offerten uttryckligen omfattar de bolag och tidsperioder som ska granskas.
Vid planerad försäljning, generationsskifte eller större förändring av ägarstrukturen är det ofta värdefullt att ta in specialiststöd tidigt. Då finns tid att reda ut fakta och konsekvenser innan ett beslut genomförs. För mer långsiktiga vägval kan du också jämföra skatteplanering.
En redovisningskonsult kan vara ett bra stöd när uppgifterna finns samlade och behovet främst gäller löpande bokföring, årsavslut eller deklarationsunderlag. En skatterådgivare passar när du behöver analysera gränsbelopp, utdelningsplanering eller konsekvenserna av olika uttag. En skattejurist är ofta relevant när ärendet rör kvalificerade andelar, holdingstruktur, överlåtelse, tvistiga bedömningar eller större ekonomiska värden.
Jämför inte enbart timpris. Läs vad uppdraget faktiskt omfattar: ingår genomgång av tidigare K10, skriftlig beräkning, möte, frågor efter leverans och hjälp med deklarationsblanketten? Be även om besked om vilka uppgifter rådgivaren förutsätter är korrekta och vilka delar som kan tillkomma efter en första genomgång.
Beskriv ditt projekt på LeadHive och jämför inkomna offerter eller svar utifrån kompetens, omfattning och prisupplägg. För frågor om beskattning vid en försäljning kan även kapitalvinstskatt vara relevant.
| Val | Indikation | Notering |
|---|---|---|
| Enkel K10- eller gränsbeloppsfråga | Individuellt offertpris | Prisunderlag med verifierat svenskt spann saknas. Be om besked om genomgång av tidigare underlag, beräkning och eventuell deklarationshjälp ingår. |
| Utdelningsplanering | Individuellt offertpris | Omfattningen påverkas av ägarbild, löneuppgifter, sparat utdelningsutrymme och behov av skriftlig dokumentation. |
| Holdingbolag, flera bolag eller ägarförändring | Individuellt offertpris | Komplexiteten ökar ofta när flera verksamheter, närstående, historiska transaktioner eller planerad försäljning ska analyseras. |
Källor
Från första förfrågan till klart jobb – så brukar processen se ut.
Bestäm om du främst behöver hjälp med K10, gränsbelopp, utdelning, holdingbolag, försäljning eller en större ägarförändring. Ange också det inkomstår som frågan gäller.
Förbered ägaruppgifter, tidigare K10-blanketter, årsredovisning, löneuppgifter och en översikt över andra bolag. Notera planerade utdelningar eller transaktioner.
Beskriv vad du vill få utrett och vilka leveranser du behöver, till exempel beräkning, rådgivningsmöte, skriftligt utlåtande eller hjälp med K10.
Jämför rådgivarnas erfarenhet, vem som utför arbetet, fast pris eller timpris, vad som ingår och vilka eventuella tillägg som kan uppstå.
Gå igenom antaganden och slutsatser innan du fattar beslut. Spara beräkningar, underlag och rådgivarens dokumentation inför deklaration, utdelning eller framtida ändringar.
Gå igenom punkterna innan du skickar förfrågan. Då blir offerterna tydligare och lättare att jämföra. Bocka av medan du läser.
Filtrera på region eller ort för att hitta företag nära dig.
44 företag
Se alla leverantörerLeadhive ChoiceRedovisningskonsult
Redovisning och Ekonomi · Skatt · Juridik för företag
Redovisningskonsult
Redovisning och Ekonomi · Skatt · Juridik för företag · Administration · +2
Revisionskonsult
Juridik för företag · Revision och Skatt · Skatt
Redovisningskonsult
Redovisning och Ekonomi · Skatt
Redovisningskonsult
HR och Bemanning · Juridik för företag · Redovisning och Ekonomi · Skatt · +2
Redovisningskonsult
Redovisning och Ekonomi · Skatt · Juridik för företag
Redovisningskonsult
Redovisning och Ekonomi · Skatt · Juridik för företag
Revisor
Juridik för företag · Redovisning och Ekonomi · Revision · Revision och Skatt · +1
Redovisningskonsult
Redovisning och Ekonomi · Skatt · Administration
Redovisningskonsult
Juridik för företag · Redovisning och Ekonomi · Skatt
Redovisningskonsult
Redovisning och Ekonomi · Skatt

Administratör
HR och Bemanning · Redovisning och Ekonomi · Skatt · Administration · +1
Redovisningskonsult
Juridik för företag · Redovisning och Ekonomi · Revision och Skatt · Skatt · +1
Redovisningskonsult
Juridik för företag · Redovisning och Ekonomi · Skatt · Administration

Redovisningskonsult
Skatt · Juridik för privatpersoner · Redovisning och Ekonomi · Revision och Skatt · +3

Redovisningskonsult
Redovisning och Ekonomi · Skatt · Juridik för företag
Redovisningskonsult
Redovisning och Ekonomi · Skatt
Redovisningskonsult
Redovisning och Ekonomi · Skatt
Redovisningskonsult
HR och Bemanning · Juridik för företag · Redovisning och Ekonomi · Skatt
Redovisningskonsult
Redovisning och Ekonomi · Skatt · Juridik för företag
Redovisningskonsult
Redovisning och Ekonomi · Skatt · Administration
Redovisningskonsult
Redovisning och Ekonomi · Skatt · Juridik för företag · Revision · +1
Redovisningskonsult
Juridik för företag · Redovisning och Ekonomi · Skatt

Revisionskonsult
Revision och Skatt · Revision · Skatt · Juridik för företag · +4
3:12-reglerna är regler för delägare i fåmansföretag. De avgör hur utdelning och kapitalvinst på kvalificerade aktier beskattas och hur mycket som kan rymmas inom ett gränsbelopp. Reglerna blir särskilt viktiga när ägaren arbetar i bolaget eller när det finns flera ägar- och bolagsrelationer.
Reglerna utgår från om aktierna är kvalificerade och från delägarens individuella gränsbelopp. Beräkningen kan påverkas av bland annat ägande, tidigare sparat utdelningsutrymme och bolagets förutsättningar. Därför behöver rådgivaren först fastställa fakta och relevant år innan en slutsats eller beräkning lämnas.
Reglerna berör delägare i fåmansföretag, men den konkreta bedömningen beror på aktierna och verksamheten. Frågan om du eller närstående är verksam i betydande omfattning kan vara central. Även ägande i flera bolag, indirekt ägande och historiska förändringar kan behöva vägas in i bedömningen.
Gränsbeloppet beräknas utifrån de regler som gäller för aktuellt inkomstår och dina individuella förhållanden. Tidigare sparat utdelningsutrymme, anskaffningsuppgifter, ägande och i vissa fall löneuppgifter kan vara relevanta. En rådgivare kan kontrollera underlaget och visa vilka antaganden som ligger bakom beräkningen.
Beskattningen beror på om aktierna är kvalificerade och hur utdelningen förhåller sig till ditt gränsbelopp. Utdelning inom och över gränsbeloppet kan få olika skattemässig behandling. Be om en rådgivning som redovisar både beräkningen och vilka skattekonsekvenser den innebär för just den planerade utdelningen.
Flera bolag kan göra bedömningen mer komplex, eftersom ägande, verksamhet och relationer mellan bolagen kan ha betydelse. Det räcker sällan att enbart se på ett bolag isolerat. Lämna därför en översikt över samtliga relevanta bolag, ägarandelar och verksamheter när du ber om rådgivning.
Ett holdingbolag kan påverka vilka uppgifter och samband som behöver utredas, men ger inte en generell skattemässig slutsats på egen hand. Rådgivaren behöver normalt förstå ägarkedjan, dotterbolagens verksamhet, kapitalflöden och din arbetsinsats. Det är särskilt viktigt inför försäljning, omstrukturering eller utdelning från koncernen.
Det finns inget verifierat generellt svenskt prisspann i underlaget för denna tjänst. Kostnaden påverkas främst av antalet bolag och delägare, kvaliteten på tidigare K10-underlag, om holdingbolag ingår samt om rådgivningen gäller en enkel kontroll eller en större ägarförändring. Jämför därför tydligt avgränsade offerter.
Utförs vanligtvis av skatterådgivare och skattejurist.
Välj region eller ort för att hitta företag som utför 3:12-regler i ditt område.
Fler regioner och orter hittar du under Områden eller när du filtrerar bland företagen.