SC
Strativa Consulting AB
Administratör
Hela Sverige
Revision · Revision och Skatt · Redovisning och Ekonomi
VerifieradSe profil
Beskriv vad som ska göras så skickar vi din förfrågan till företag som utför intern kontroll nära dig – gratis och utan förpliktelser.
Välj tjänst – det tar ungefär två minuter.
Vald tjänst
Intern kontroll
Eller välj en annan tjänst
Kostnadsfritt · Inga förpliktelser · Du väljer själv vilket erbjudande du tackar ja till
Företag som tar emot förfrågningar
 Blanck Revision
 Fyra C Rådgivning & Resultat AB
 Optinoma AB
 MxM Redovisning & Fakturering AB
I korthet
Hjälp med intern kontroll innebär att en konsult kartlägger risker, utformar eller granskar kontroller och lämnar ett användbart underlag för åtgärder och uppföljning. Uppdraget kan omfatta en enskild process, exempelvis inköp eller rapportering, eller ett bredare ramverk för intern styrning och kontroll i hela organisationen.
Uppdaterad
Redo att jämföra?
Få offerter på intern kontroll från företag nära dig.
Gratis och utan förpliktelser. Du väljer själv om du vill gå vidare.
Intern kontroll är organisationens löpande arbete för att nå verksamhetsmål, säkra tillförlitlig rapportering och följa regler. Den bygger på tydliga ansvar, riskanalyser och kontrollaktiviteter som testas och följs upp. Extern hjälp kan ge struktur åt arbetet, men ledning och verksamhet behåller alltid ansvaret för att kontrollerna fungerar.
Intern kontroll är inte bara en policy eller en årlig avstämning. Det är ett praktiskt arbetssätt som hjälper verksamheten att förebygga fel, upptäcka avvikelser och fatta beslut på bättre underlag. I ett företag handlar det ofta om exempelvis behörigheter, attest, inköp, intäktsflöden, löner, IT-system, bokslut och finansiell rapportering.
Ett bra upplägg utgår från verksamhetens mål och de risker som kan hindra dem. Därefter definieras konkreta kontrollaktiviteter: vem som gör vad, när kontrollen ska utföras, vilket underlag som sparas och hur en avvikelse hanteras. Kontroller som saknar ägare, bevis eller uppföljning ger sällan önskad effekt.
För kommuner och regioner är intern kontroll ett uttryckligt ansvar i kommunallagen: varje nämnd ska inom sitt område se till att den interna kontrollen är tillräcklig för att förebygga fel och oegentligheter. Privata företag, offentliga organisationer och koncerner kan ha olika styrning och kravbild. Därför bör uppdragets regelkontext alltid anges i offertunderlaget, i stället för att utgå från att samma krav gäller överallt.
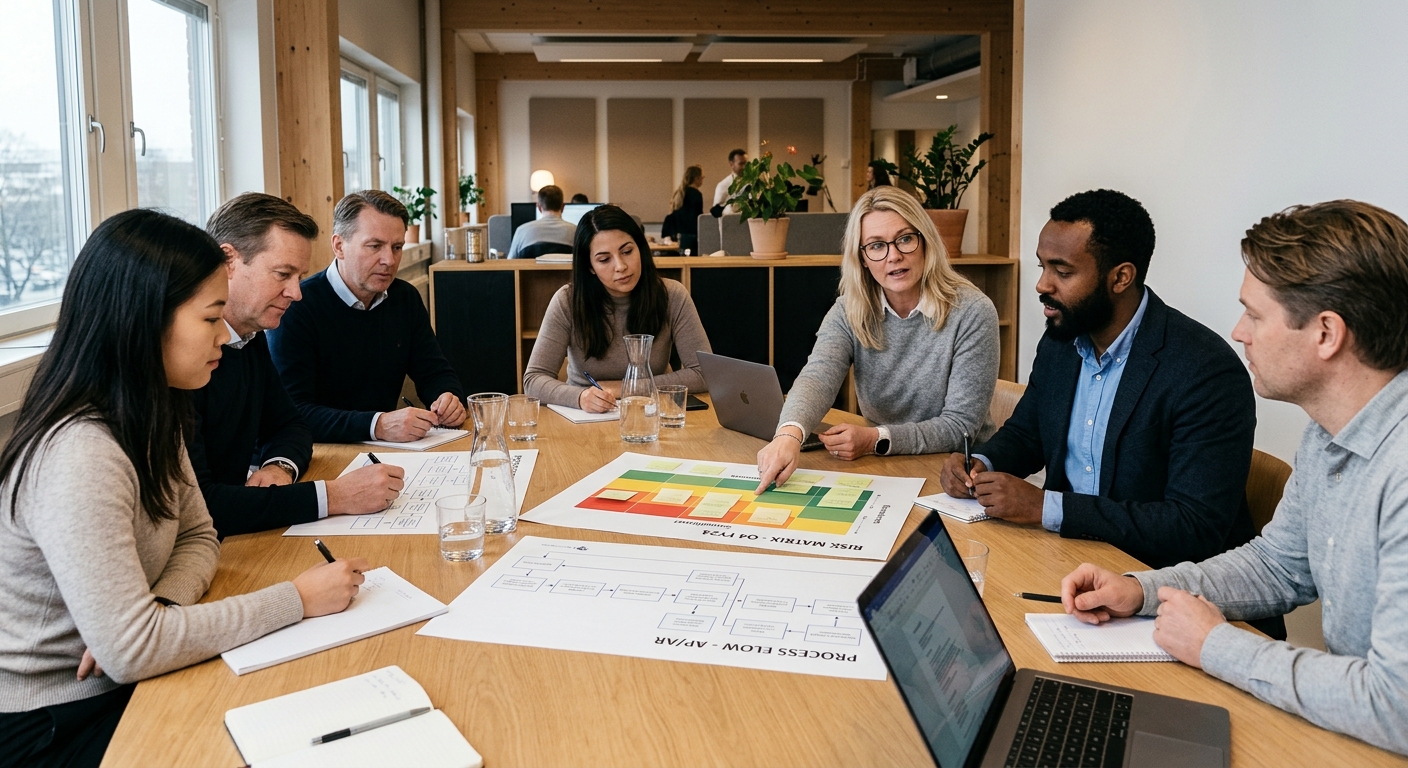
En konsult inom intern kontroll kan facilitera riskworkshops, intervjua processägare och översätta identifierade risker till en prioriterad internkontrollplan. Planen bör koppla varje risk till kontroll, ansvarig person, frekvens, dokumentation och rapporteringsväg. Då blir arbetet lättare att förankra i vardagen och enklare för ledning eller styrelse att följa upp.
En granskning av intern kontroll börjar normalt med att avgränsa vilka processer, enheter och risker som ska bedömas. Konsulten går igenom styrande dokument och processbeskrivningar, genomför intervjuer och bedömer om kontrollernas utformning är rimlig. När uppdraget omfattar testning kan även stickprov av transaktioner, attestspår och systembehörigheter ingå.
Leveransen bör vara tydlig: en risk- och kontrollmatris, beskrivning av iakttagelser, bedömning av väsentlighet, rekommenderade åtgärder, ansvarig funktion och en tidplan för uppföljning. Be särskilt om besked om rapporten ska vara ett beslutsunderlag för ledning, styrelse, nämnd eller processägare.
Intern kontroll, internrevision och extern revision har olika roller:
| Funktion | Ansvarig part | Syfte | Oberoende | Typisk leverabel |
|---|---|---|---|---|
| Intern kontroll | Ledning och verksamhet | Hantera risker i vardagen | Del av organisationen | Kontroller, plan och uppföljning |
| Internrevision | Oberoende intern funktion eller extern uppdragstagare | Granska styrning, riskhantering och kontroller | Oberoende från granskad verksamhet | Granskningsrapport och rekommendationer |
| Extern revision | Vald eller utsedd revisor | Granska enligt uppdrag och tillämpliga regler | Oberoende extern part | Revisionsberättelse och rapportering |
Behöver ni både löpande kontrollarbete och en oberoende bedömning? Jämför då uppdraget med Revision och låt leverantören beskriva var gränsen går mellan rådgivning, kontrolltestning och granskning.
Skriv vilken verksamhet som ska omfattas, vilka processer som är mest riskfyllda, antal bolag eller enheter, befintlig dokumentation och önskad deadline. Ange också om ni behöver workshops, kontrolltestning, platsbesök, rapport till styrelse eller stöd vid införande. Då kan ni jämföra metod, bemanning, leverabler och prisform på mer rättvisa grunder.
En konsult för intern kontroll är särskilt relevant när organisationen växer, får nya system, har identifierat återkommande avvikelser eller behöver få ordning på ansvar och dokumentation. Extern hjälp kan också passa när ledningen vill ha en neutral genomlysning inför en styrelsebehandling, en omorganisation eller ett nytt regelkrav.
Välj kompetens utifrån uppdraget. För finansiella processer kan en revisor eller revisionskonsult vara relevant. För bredare verksamhetsrisker kan ni behöva en konsult med erfarenhet av styrning, processutveckling, IT-kontroller eller offentlig verksamhet. Efterfråga konkreta exempel på liknande processer, föreslagen metod och hur kunskap ska lämnas över till era egna kontrollansvariga.
Verifierat prisunderlag för 2026 saknas för denna tjänst. Kostnaden styrs i stället framför allt av antal processer och enheter, dokumentationsläge, intervjuer, stickprov, platsbesök, rapporteringskrav och uppföljning. Beskriv projektet och jämför inkomna offerter för att få ett projektspecifikt riktvärde.
Värdet uppstår när iakttagelser omsätts i ägda åtgärder. Sätt en ansvarig, ett slutdatum och ett sätt att verifiera att förbättringen fungerar. En återkommande uppföljning gör det möjligt att prioritera kvarstående risker och justera kontroller när processer, system eller organisation förändras.
| Val | Indikation | Notering |
|---|---|---|
| Pris för hjälp med intern kontroll | Verifierat spann saknas | Inga verifierade 2026-priser finns i underlaget. Begär projektspecifik offert. |
| Det som främst påverkar priset | Omfattning och granskningsmetod | Antal processer, enheter, intervjuer, stickprov, platsbesök, dokumentationsläge och rapportering styr kostnaden. |
| Jämförbar prisform | Fastpris, timpris eller pristak | Be leverantören koppla prisformen till tydliga leverabler, avgränsningar och eventuell uppföljning. |
Från första förfrågan till klart jobb – så brukar processen se ut.
Avgränsa verksamhet, processer och enheter. Beskriv vad som har förändrats, vilka avvikelser ni vill hantera och om ni behöver bygga, förbättra eller granska befintlig intern kontroll.
Ange befintligt underlag, önskade leverabler, behov av workshops eller testning, deadline och beslutsfattare. Lägg till om rapportering ska riktas till ledning, styrelse eller nämnd.
Jämför inte bara totalsumman. Kontrollera metod, erfarenhet av era processer, bemanning, oberoende, antal intervjuer och stickprov, leverabler, antaganden samt vad som ligger utanför uppdraget.
Utse interna kontaktpersoner och säkerställ tillgång till dokument, systemunderlag och berörda medarbetare. Bekräfta tidplanen för kartläggning, avstämningar, rapport och eventuella kontrolltester.
Ta emot rapporten, prioritera rekommendationerna och fördela ansvar. Dokumentera slutdatum och bevis för genomförda åtgärder, och följ sedan upp om de nya eller ändrade kontrollerna fungerar över tid.
Gå igenom punkterna innan du skickar förfrågan. Då blir offerterna tydligare och lättare att jämföra. Bocka av medan du läser.
Filtrera på region eller ort för att hitta företag nära dig.
8 företag
Se alla leverantörerAdministratör
Revision · Revision och Skatt · Redovisning och Ekonomi
Revisor
Juridik för företag · Redovisning och Ekonomi · Revision · Revision och Skatt · +1
Administratör
HR och Bemanning · Redovisning och Ekonomi · Skatt · Administration · +1
Redovisningskonsult
Redovisning och Ekonomi · Skatt · Juridik för företag · Revision · +2
Redovisningskonsult
HR och Bemanning · Juridik för företag · Redovisning och Ekonomi · Revision · +2
Administratör
Administration · Redovisning och Ekonomi · Revision · Revision och Skatt
Revisor
Juridik för företag · Redovisning och Ekonomi · Revision · Revision och Skatt · +1
Administratör
Administration · HR och Bemanning · Juridik för företag · Redovisning och Ekonomi · +3
Intern kontroll är de arbetssätt, ansvar och kontroller som hjälper företaget att nå sina mål, rapportera korrekt och följa relevanta regler. Det kan röra allt från attestordning och systembehörigheter till avstämningar, dokumentation och hantering av avvikelser. Ansvaret ligger hos ledning och verksamhet.
Arbetet startar med mål och riskanalys. Organisationen väljer sedan kontroller som minskar eller upptäcker viktiga risker, utser kontrollansvariga och sparar underlag som visar att kontrollen utförts. Resultat och avvikelser rapporteras, åtgärdas och följs upp regelbundet när verksamheten förändras.
Innehållet beror på uppdraget men kan omfatta riskworkshops, kartläggning av processer, framtagning av risk- och kontrollmatriser, utformning av internkontrollplan, intervjuer, testning genom stickprov och rapportering. Be om en tydlig leveransbeskrivning så att konsultens arbete kan skiljas från organisationens eget ansvar.
Det finns inget verifierat prisunderlag för 2026 att ange som ett rättvisande spann. Priset påverkas av omfattning, antal processer och enheter, kvaliteten på befintlig dokumentation, intervjuer, stickprov, platsbesök, rapportering och uppföljning. Be om fastpris, timpris eller pristak och jämför samma omfattning mellan offerter.
En granskning avgränsar först processer och risker. Därefter bedöms om kontrollernas utformning kan hantera riskerna och om de faktiskt har utförts. Granskaren kan använda intervjuer, dokumentstudier och stickprov. Rapporten bör prioritera iakttagelser, beskriva konsekvenser och föreslå ansvar, åtgärd och tidpunkt för uppföljning.
Intern kontroll är verksamhetens och ledningens löpande ansvar för att hantera risker genom fungerande processer och kontroller. Internrevision är en oberoende granskningsfunktion som bedömer om styrning, riskhantering och intern kontroll är tillräckliga. Internrevision kan lämna rekommendationer, men äger normalt inte kontrollerna själv.
Extern hjälp kan vara lämplig vid snabb tillväxt, nya IT-system, förändrad organisation, återkommande fel eller när dokumentation och ansvar är otydliga. En konsult kan också ge en neutral bedömning inför styrelsearbete. Uppdraget bör avgränsas till prioriterade risker för att bli användbart och kostnadseffektivt.
Utförs vanligtvis av revisor och revisionskonsult.
Välj region eller ort för att hitta företag som utför intern kontroll i ditt område.
Fler regioner och orter hittar du under Områden eller när du filtrerar bland företagen.